Domain pharmaleasing.de kaufen?
Wir ziehen mit dem Projekt
pharmaleasing.de um.
Sind Sie am Kauf der Domain
pharmaleasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pharmaleasing.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Klimahilfe mit Nebenwirkungen, Sachbücher von Claudia HornDas Buch "Klimahilfe mit Nebenwirkungen" von Claudia Horn bietet eine kritische Analyse der Klimafinanzierung und deren Auswirkungen auf die globale Ungleichheit. Es beleuchtet, wie internationale Gelder, die für den Schutz des Amazonas bereitgestellt werden, nicht nur wichtige Umweltmassnahmen unterstützen, sondern auch bestehende Ungleichheiten verstärken können. Am Beispiel Brasiliens wird aufgezeigt, wie diese Finanzierungen die soziokologischen Risiken des Rohstoffhandels und der Agrarwirtschaft normalisieren und traditionelle Nutzungsrechte gefährden. Horn untersucht die politischen und wirtschaftlichen Mechanismen hinter der Klimafinanzierung und stellt die zentrale Frage, unter welchen Bedingungen diese tatsächlich zu mehr Klimagerechtigkeit führen kann. Mit ihrer Expertise als Sozialwissenschaftlerin und Dozentin am King's College London bietet sie einen scharfsinnigen Blick auf die komplexen Zusammenhänge zwischen Klimafinanzierung und sozialer Gerechtigkeit.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse19,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
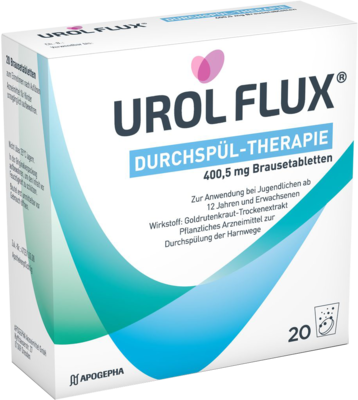
APOGEPHA Arzneimittel GmbH UROL FLUX Durchspül-Therapie 400,5 mg Brausetabl. 20 St 14408791Wirkstoff: Goldrutenkraut Pflanzliches Arzneimittel zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß.11,88 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Klimahilfe mit Nebenwirkungen, Sachbücher von Claudia HornDas Buch "Klimahilfe mit Nebenwirkungen" von Claudia Horn bietet eine kritische Analyse der Klimafinanzierung und deren Auswirkungen auf die globale Ungleichheit. Es beleuchtet, wie internationale Gelder, die für den Schutz des Amazonas bereitgestellt werden, nicht nur wichtige Umweltmassnahmen unterstützen, sondern auch bestehende Ungleichheiten verstärken können. Am Beispiel Brasiliens wird aufgezeigt, wie diese Finanzierungen die soziokologischen Risiken des Rohstoffhandels und der Agrarwirtschaft normalisieren und traditionelle Nutzungsrechte gefährden. Horn untersucht die politischen und wirtschaftlichen Mechanismen hinter der Klimafinanzierung und stellt die zentrale Frage, unter welchen Bedingungen diese tatsächlich zu mehr Klimagerechtigkeit führen kann. Mit ihrer Expertise als Sozialwissenschaftlerin und Dozentin am King's College London bietet sie einen scharfsinnigen Blick auf die komplexen Zusammenhänge zwischen Klimafinanzierung und sozialer Gerechtigkeit.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse19,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH UROL FLUX Durchspül-Therapie 400,5 mg Brausetabl. 20 St 14408791Wirkstoff: Goldrutenkraut Pflanzliches Arzneimittel zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß.11,88 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medikamente richtig anwenden, Ratgeber von Elisabeth TschachlerDer Ratgeber "Medikamente richtig anwenden" bietet umfassende Informationen zur optimalen Anwendung von Arzneimitteln. Er behandelt wichtige Aspekte wie Verträglichkeit und mögliche Wechselwirkungen, um sicherzustellen, dass Medikamente ihre volle Wirkung entfalten können. Zudem werden praktische Tipps gegeben, wie man Medikamente auf Reisen sicher und effektiv einsetzt. Mit einem klar strukturierten Ansatz und leicht verständlicher Sprache richtet sich das Buch an alle, die sich über den verantwortungsvollen Umgang mit Arzneimitteln informieren möchten. Der Ratgeber umfasst 180 Seiten und ist in deutscher Sprache verfasst. Er wurde 2025 veröffentlicht und ist Teil der Themenreihe Freizeit & Ratgeber, mit einem besonderen Fokus auf Familie und Partnerschaft. Verfasst von dem Verein für Konsumenteninformation und Elisabeth Tschachler, bietet dieses Buch wertvolle Einblicke und Hilfestellungen für eine informierte und sichere Medikamentenanwendung.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.